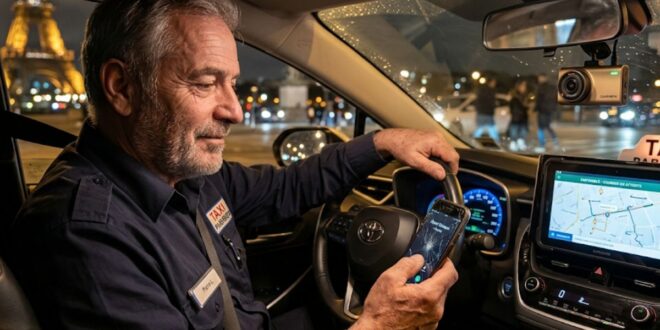
Un chauffeur de taxi parisien que je connais depuis dix ans tient ses comptes sur un carnet à spirale. En 2024, il a dépensé 1 780 € pour son assurance professionnelle et 2 340 € pour son forfait mobile, son GPS payant et ses deux écrans de rechange dans le taxi. Il n’avait jamais fait le calcul avant que je lui demande. Il a ri, un peu jaune.
Ce décalage devrait intéresser n’importe qui lit Phonerol. On passe des heures à comparer les forfaits 5G, à tester des coques antichoc, à chercher l’écran AMOLED le moins cher pour remplacer celui qui a pris un coup de portière. Et sur l’assurance, on signe le premier devis venu parce que c’est obligatoire, qu’on n’y comprend rien et qu’on a peur de rouler sans.
La tablette à 300 € et le contrat à 3 000 €
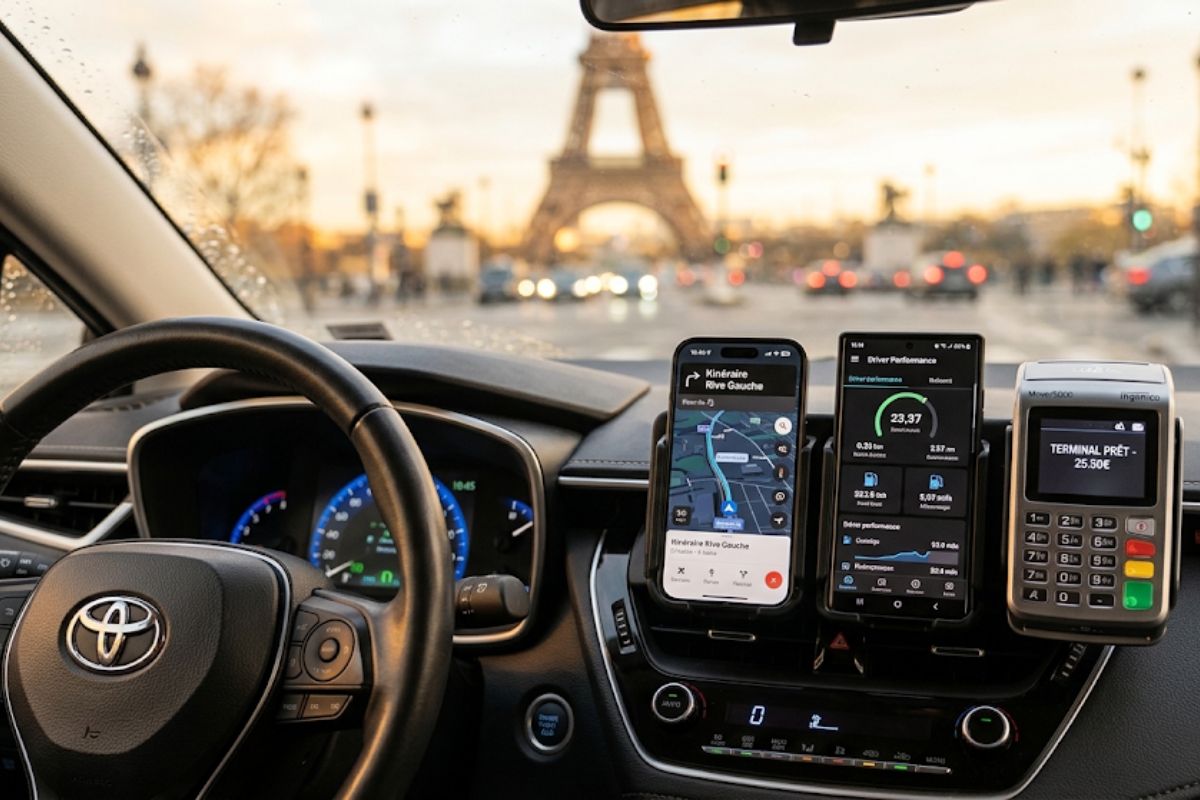
Un VTC équipé d’une tablette de réservation, d’un terminal de paiement et d’un double chargeur USB-C, ça représente facilement 800 € de matériel embarqué. Vol, casse, oxydation par un passager qui renverse son café : peu de contrats couvrent ce matériel dans l’habitacle. Le sinistre type, c’est le téléphone qui glisse du support et dont l’écran explose pendant une course.
Personne ne pense à vérifier si son assurance auto professionnelle inclut ces objets.
Les assureurs, eux, regardent surtout autre chose : le nombre de kilomètres annuels, l’antécédent de sinistralité, la zone de circulation. Un taxi qui fait 60 000 km par an en zone dense n’est pas évalué comme un VTC qui roule 25 000 km entre Lyon et Genève. C’est ce qui explique des écarts de prime de 1 à 3 pour un même véhicule.
Où part l’argent, vraiment
Trois postes pèsent lourd sur une prime taxi ou VTC.
- La responsabilité civile circulation, obligatoire, mais dont le plafond varie énormément d’un contrat à l’autre.
- La responsabilité civile professionnelle, qui prend le relais quand un client se plaint d’un retard, d’un bagage abîmé ou d’une chute sur le trottoir.
- La garantie du véhicule lui-même, souvent mal calibrée : franchise trop haute, valeur de remplacement sous-évaluée.
Beaucoup de chauffeurs découvrent leur franchise le jour du sinistre. J’ai vu un artisan perdre 1 200 € de sa poche sur un rétroviseur et une aile, parce qu’il avait choisi l’option la moins chère trois ans plus tôt sans relire les conditions générales.
Un devis bas n’est pas un devis malhonnête. C’est souvent un devis qui a retiré des garanties dont vous n’aviez pas conscience.
Comment un comparateur change la donne
La logique habituelle du chauffeur : appeler son assureur historique, accepter la hausse annuelle, passer à autre chose. C’est humain, mais ça coûte. Les courtiers qui regroupent plusieurs compagnies permettent de voir côte à côte des offres qui ne se parlent pas entre elles, avec des grilles tarifaires construites spécifiquement pour le transport de personnes à titre onéreux.
Un exemple concret : pour un Skoda Octavia de 2021 roulant en VTC dans la métropole bordelaise, les écarts entre compagnies vont de 1 450 € à 2 900 € par an à garanties comparables. Ce n’est pas une question de qualité de service, c’est une question d’appétence : certaines compagnies veulent du VTC urbain, d’autres préfèrent le taxi rural.
C’est là qu’un service comme assurance taxi pas chère Orizon Assurance devient utile. Un courtier français qui travaille uniquement sur le transport public particulier de personnes, ça connaît la différence entre une carte professionnelle VTC, une ADS de taxi et une autorisation de stationnement. Ces détails changent le tarif final.
Ce que je conseille, franchement
Avant de comparer quoi que ce soit, listez par écrit ce que vous transportez réellement. Des clients avec des valises ? Un animal de compagnie de temps en temps ? Un fauteuil roulant pliable dans le coffre ? Chaque élément modifie le besoin de garantie, et donc la prime.
Ensuite, refusez les contrats qui ne détaillent pas le plafond de la RC pro. Un « jusqu’à 8 millions d’euros » sans mention de franchise ni de seuil d’intervention n’engage pas grand-chose.
Enfin, pensez au matériel électronique. Beaucoup de chauffeurs ignorent qu’ils peuvent ajouter une extension de garantie pour les téléphones et tablettes professionnels dans le véhicule, souvent pour 5 à 12 € par mois. Quand on voit le prix d’un écran de remplacement hors garantie sur un smartphone haut de gamme, ce n’est pas absurde.
Le vrai enjeu n’est pas de trouver l’assurance la moins chère du marché. C’est de payer le juste prix pour un contrat qui tiendra le jour où un passager tombera dans l’escalier de la gare. Le reste, c’est du marketing.
Pour ne rater aucun bon plan, rejoignez notre nouveau channel Telegram Phonerol Bons Plans, garanti sans spam !


