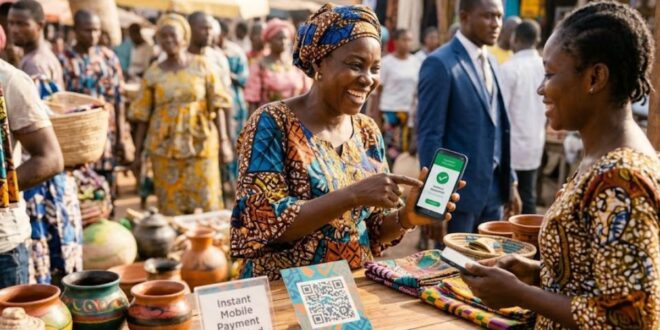
PI-SPI est la plateforme de la BCEAO qui permet d’envoyer et de recevoir de l’argent en quelques secondes entre banques, mobile money, microfinance et établissements de paiement dans les huit pays de l’UEMOA.
Envoyer de l’argent entre une banque et un compte mobile money reste parfois compliqué en Afrique de l’Ouest : frais variables, délais d’attente, retraits en espèces ou applications différentes. La Banque Centrale des États de l’Afrique de l’Ouest (BCEAO) a lancé PI-SPI, la Plateforme Interopérable du Système de Paiement Instantané, pour simplifier ces opérations dans l’ensemble de la zone UEMOA.
Lancée officiellement le 30 septembre 2025, PI-SPI relie les établissements financiers participants afin de permettre des transferts et paiements instantanés, disponibles 24 h/24 et 7 j/7. En savoir plus sur le site officiel de PI-SPI.
Qu’est-ce que PI-SPI ?
PI-SPI est une infrastructure régionale de paiement instantané mise en place par la BCEAO. Son objectif est de permettre à différents services financiers de communiquer entre eux : banques commerciales, opérateurs de mobile money, institutions de microfinance et établissements de paiement.
Avant ce type de plateforme, envoyer de l’argent d’un service vers un autre pouvait nécessiter plusieurs étapes : retrait d’espèces, dépôt dans une autre application, frais de transfert ou attente de validation. PI-SPI vise à supprimer ces frictions en créant un réseau commun entre les établissements participants.
La plateforme couvre les huit pays membres de l’UEMOA : Bénin, Burkina Faso, Côte d’Ivoire, Guinée-Bissau, Mali, Niger, Sénégal et Togo. Les opérations sont réalisées en franc CFA (XOF).
Qui peut utiliser PI-SPI ?
PI-SPI s’adresse aux particuliers, aux commerçants, aux entreprises et aux institutions financières. Pour un particulier, l’accès dépend d’un seul critère essentiel : sa banque, son opérateur de mobile money, sa microfinance ou son établissement de paiement doit être raccordé à la plateforme.
Si votre établissement est connecté, vous n’avez pas besoin d’installer une nouvelle application. Vous utilisez l’application mobile, le site web ou le canal USSD que vous employez déjà pour vos opérations habituelles.
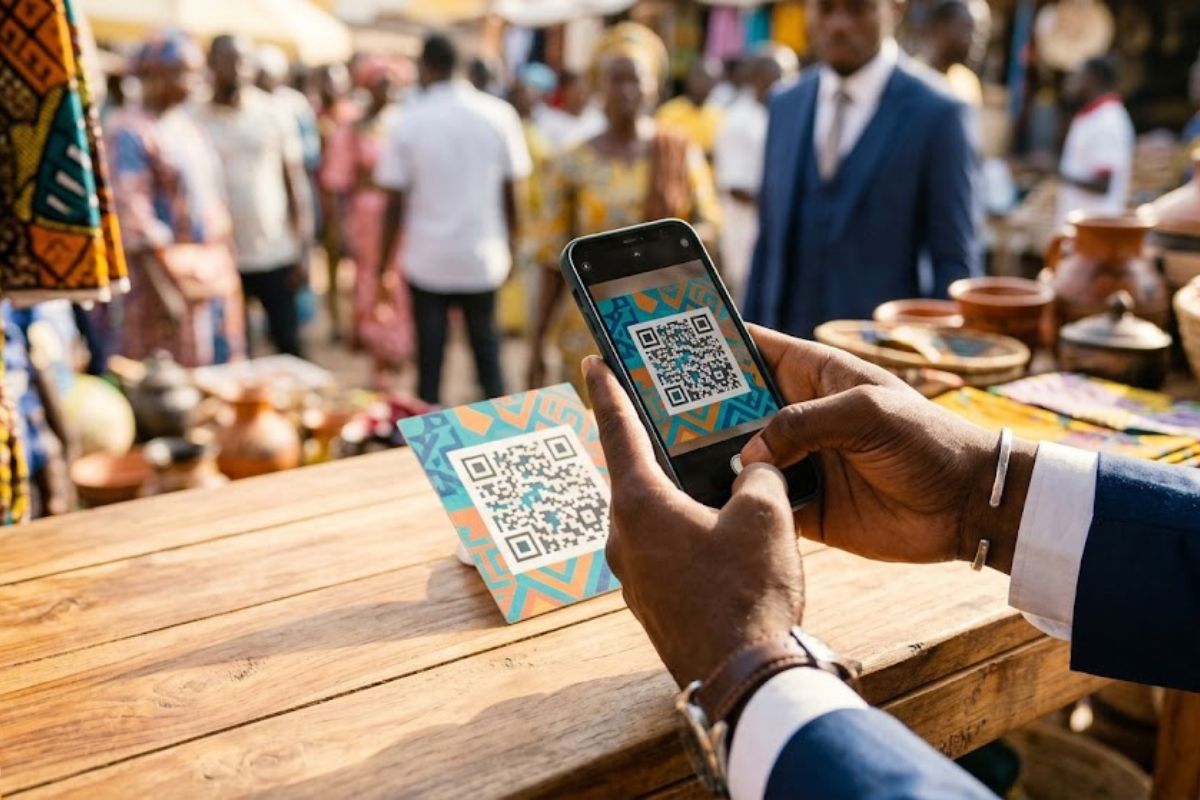
Pour les commerçants, PI-SPI peut faciliter la réception des paiements clients, notamment grâce au QR code. Pour les entreprises et institutions, la plateforme peut servir à automatiser ou sécuriser certains paiements récurrents, selon les fonctionnalités proposées par leur établissement.
Comment fonctionne PI-SPI ?
Le principe de PI-SPI est simple : au lieu de passer par un réseau fermé propre à une seule banque ou à un seul opérateur, la transaction circule via une infrastructure commune gérée par la BCEAO. Cela permet d’envoyer de l’argent vers un bénéficiaire qui utilise un autre établissement connecté.
Voici les étapes habituelles pour réaliser un transfert :
- Vérifiez que votre banque, opérateur mobile money ou établissement de paiement participe à PI-SPI.
- Ouvrez votre application mobile, votre espace web ou composez le code USSD de votre établissement.
- Sélectionnez l’option d’envoi d’argent ou de paiement.
- Choisissez le bénéficiaire grâce à son alias, son numéro de téléphone ou son QR code.
- Saisissez le montant à transférer.
- Validez l’opération avec votre code PIN, votre mot de passe ou votre empreinte digitale.
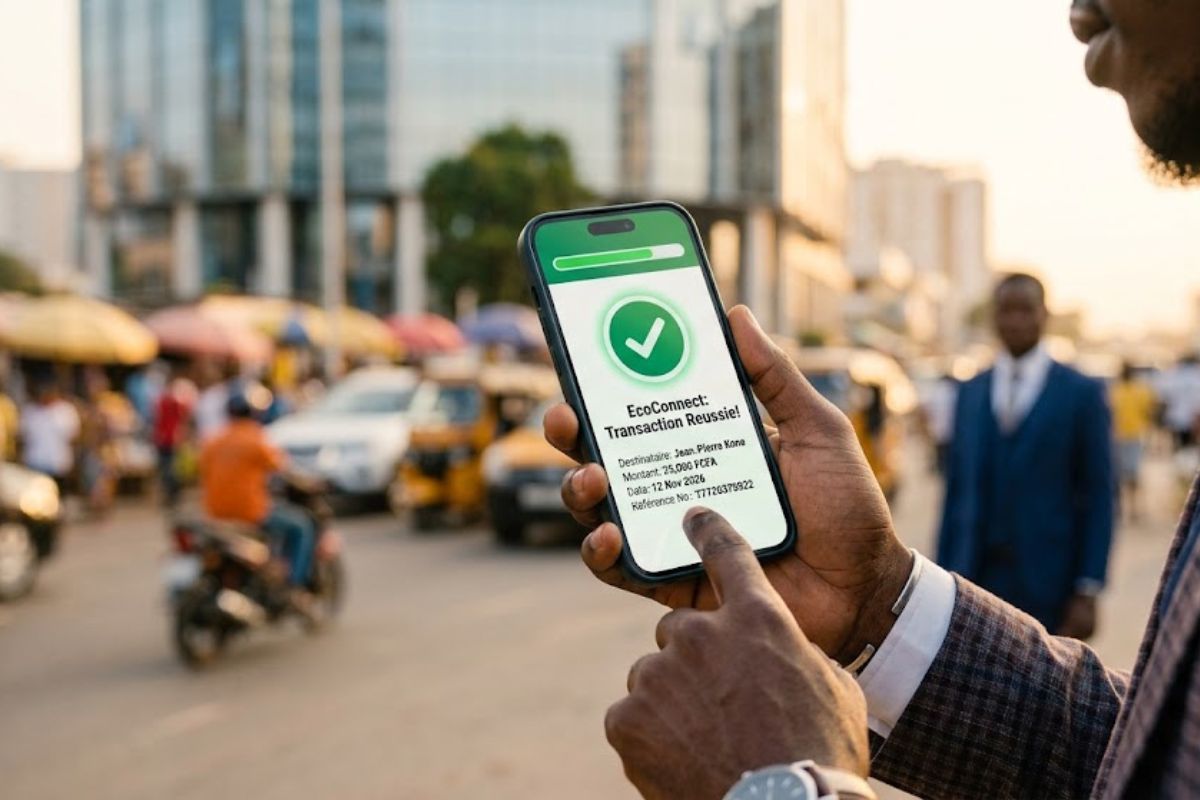
- Recevez la confirmation de la transaction.
La transaction est traitée en moins de 10 secondes. Le bénéficiaire reçoit généralement une notification dès que les fonds sont disponibles sur son compte ou portefeuille.
Alias et QR code : plus simple que les coordonnées bancaires
PI-SPI introduit la notion d’alias. Il s’agit d’un identifiant simple qui remplace les coordonnées bancaires complètes. Selon les établissements, cet alias peut être un numéro de téléphone, une adresse de paiement ou un autre identifiant choisi par l’utilisateur.
Cette solution présente deux avantages : elle réduit les erreurs de saisie et limite le partage d’informations bancaires sensibles. Pour recevoir de l’argent, il suffit souvent de communiquer son alias plutôt que son numéro de compte complet.
Les commerçants peuvent également afficher un QR code unique. Un client peut le scanner depuis son application participante pour effectuer un paiement. Cela évite d’afficher plusieurs codes ou numéros selon l’opérateur utilisé par le client.
Frais, limites et disponibilité
Les frais dépendent du type d’opération, du montant envoyé et de l’établissement utilisé. Depuis le 2 novembre 2026, les envois nationaux entre particuliers sont gratuits jusqu’à 8 000 FCFA de cumul quotidien. Les détails sont présentés dans la section suivante.
Le service est disponible 24 heures sur 24 et 7 jours sur 7, y compris les week-ends et jours fériés. Cette disponibilité permanente constitue l’un des principaux avantages du paiement instantané par rapport à certains virements bancaires classiques.
PI-SPI obligatoire depuis le 2 novembre 2026
Depuis le 2 novembre 2026, les transactions de monnaie électronique interopérables au sein de l’UEMOA doivent obligatoirement être réalisées via PI-SPI. Cette mesure concerne notamment les transferts entre opérateurs de mobile money, entre banques et portefeuilles électroniques, ainsi que les opérations entre établissements participants.
Les envois nationaux entre particuliers sont gratuits dans la limite d’un cumul quotidien de 8 000 FCFA par utilisateur et par établissement participant, sans limite du nombre d’opérations. Au-delà de ce seuil, des frais compris entre 0 % et 0,8 % hors taxes peuvent s’appliquer. La réception des transferts reste gratuite, sans limite de nombre ni de montant.
Pour les transferts entre différents pays de l’UEMOA, les mêmes conditions tarifaires devraient s’appliquer à partir du 1er juin 2027.
PI-SPI en résumé
| Critère | PI-SPI BCEAO |
|---|---|
| Vitesse | Moins de 10 secondes |
| Disponibilité | 24 h/24 et 7 j/7 |
| Zone | 8 pays de l’UEMOA |
| Devise | Franc CFA (XOF) |
| Frais particuliers | Gratuit jusqu’à 8 000 FCFA de cumul quotidien ; au-delà, 0 à 0,8 % HT selon l’établissement |
| Identification | Alias, numéro de téléphone ou QR code |
| Application dédiée | Non obligatoire : accès via l’application ou le canal de l’établissement participant |
Transfert ou paiement : quelle différence ?
Un transfert correspond généralement à l’envoi d’argent entre deux particuliers, par exemple pour aider un proche, rembourser une somme ou partager une dépense. Un paiement correspond plutôt à une opération liée à l’achat d’un bien ou d’un service, comme le règlement d’une facture, d’un commerçant ou d’un prestataire.
Cette distinction peut avoir une importance pratique, notamment pour l’application des règles de tarification et d’usage. En cas de doute, il est recommandé de vérifier les conditions proposées par votre établissement financier.
Quels sont les avantages de PI-SPI ?
- Rapidité : les opérations sont conçues pour être traitées en moins de 10 secondes.
- Interopérabilité : il devient possible d’envoyer de l’argent entre des établissements différents.
- Accessibilité : le service peut être utilisé depuis une application mobile, un site web ou un canal USSD.
- Simplicité : les alias et QR codes réduisent les erreurs de saisie.
- Disponibilité : les paiements ne dépendent plus des horaires bancaires classiques.
- Réduction du cash : la plateforme encourage les paiements électroniques directs.
Quelles sont les limites à connaître ?
- Votre établissement doit être raccordé à PI-SPI.
- Les fonctionnalités disponibles peuvent varier selon la banque ou l’opérateur mobile money.
- La gratuité n’est pas illimitée : elle dépend du cumul quotidien de 8 000 FCFA.
- Les opérations sont réalisées en franc CFA, sans conversion automatique vers une autre devise.
- En cas de problème, c’est l’établissement utilisé pour l’opération qui reste le premier interlocuteur.
Exemples d’utilisation
Un utilisateur en Côte d’Ivoire peut envoyer de l’argent à un proche au Sénégal si les deux établissements sont connectés à PI-SPI. De même, un client peut régler un achat chez un commerçant en scannant un QR code, sans avoir à retirer des espèces.
Un parent peut également envoyer de l’argent à un étudiant, un travailleur peut soutenir sa famille dans un autre pays de l’UEMOA, ou un particulier peut rembourser une dette à un ami utilisant une autre application financière.
Sécurité : les bonnes pratiques
PI-SPI repose sur une infrastructure supervisée par la BCEAO, mais la sécurité dépend aussi du comportement de l’utilisateur. Ne communiquez jamais votre code PIN, votre mot de passe, votre code de validation ou vos identifiants à une tierce personne.
- Vérifiez toujours le nom du bénéficiaire avant de valider un transfert.
- Ne validez jamais une opération reçue par SMS, appel ou message WhatsApp vous demandant un code de confirmation.
- Utilisez un code PIN unique et difficile à deviner.
- Activez la biométrie si votre application le permet.
- Contactez immédiatement votre banque ou opérateur en cas d’opération suspecte.
Ce qu’il faut retenir
- PI-SPI permet des transferts instantanés entre établissements financiers participants dans l’UEMOA.
- Depuis le 2 novembre 2026, PI-SPI est obligatoire pour les transferts de monnaie électronique interopérables dans l’UEMOA.
- Les envois nationaux entre particuliers sont gratuits jusqu’à 8 000 FCFA de cumul quotidien ; la réception reste gratuite.
- Les alias et QR codes simplifient l’envoi et la réception d’argent sans partager ses coordonnées bancaires.
Foire aux questions (FAQ)
PI-SPI, c’est quoi exactement ?
PI-SPI est la Plateforme Interopérable du Système de Paiement Instantané de la BCEAO. Elle permet des transferts et paiements instantanés entre établissements financiers participants dans l’UEMOA.
Qui peut utiliser PI-SPI ?
Tous les clients d’une banque, d’un opérateur de mobile money, d’une institution de microfinance ou d’un établissement de paiement participant peuvent utiliser PI-SPI, selon les services proposés par leur établissement.
Faut-il télécharger une application PI-SPI ?
Non. En principe, vous utilisez l’application, le site web ou le canal USSD de votre banque, opérateur mobile money ou établissement de paiement habituel.
Quels pays sont concernés ?
PI-SPI couvre les huit pays de l’UEMOA : Bénin, Burkina Faso, Côte d’Ivoire, Guinée-Bissau, Mali, Niger, Sénégal et Togo.
Peut-on envoyer de l’argent vers un autre pays de l’UEMOA ?
Oui, PI-SPI permet des opérations entre les pays membres de l’UEMOA, à condition que les établissements de l’expéditeur et du bénéficiaire soient raccordés à la plateforme.
Les transferts sont-ils gratuits ?
Les transferts nationaux entre particuliers sont gratuits dans la limite d’un cumul quotidien de 8 000 FCFA par utilisateur et par établissement participant. Au-delà, des frais de 0 % à 0,8 % hors taxes peuvent s’appliquer selon l’établissement.
PI-SPI est-il obligatoire depuis le 2 novembre 2026 ?
Oui. Depuis le 2 novembre 2026, les transactions de monnaie électronique interopérables dans l’UEMOA doivent passer par PI-SPI. Cela concerne notamment les transferts entre opérateurs de mobile money et entre comptes bancaires et portefeuilles électroniques.
Quelle est la limite de transferts gratuits ?
La gratuité ne dépend pas d’un nombre mensuel d’opérations, mais du cumul quotidien des transferts : il ne doit pas dépasser 8 000 FCFA par utilisateur et par établissement participant.
Combien de temps prend un transfert PI-SPI ?
Une transaction PI-SPI est conçue pour être traitée en moins de 10 secondes. Le bénéficiaire reçoit généralement une notification dès la confirmation.
Que faire si l’argent n’arrive pas ?
Vérifiez d’abord le statut de l’opération dans votre application. Si le débit a été effectué mais que le bénéficiaire n’a rien reçu, contactez rapidement le service client de votre banque ou de votre opérateur mobile money avec la référence de la transaction.
Peut-on recevoir de l’argent avec son numéro de téléphone ?
Oui, selon les fonctionnalités proposées par votre établissement, votre numéro de téléphone peut servir d’alias pour recevoir des transferts sans communiquer vos coordonnées bancaires complètes.
Le QR code PI-SPI fonctionne-t-il avec toutes les applications ?
Le QR code est conçu pour être interopérable entre les applications des établissements participants. Toutefois, la disponibilité peut dépendre de l’application utilisée par le client et de l’établissement du commerçant.
PI-SPI est-il sécurisé ?
PI-SPI est une infrastructure supervisée par la BCEAO. La sécurité repose également sur la protection de vos identifiants, la validation de chaque opération et la vigilance face aux tentatives de fraude.
Source officielle
Pour consulter les informations officielles, la liste des établissements participants, les chiffres clés et la FAQ : PI-SPI – BCEAO.
Pour ne rater aucun bon plan, rejoignez notre nouveau channel Telegram Phonerol Bons Plans, garanti sans spam !